✉contact@credit-independant.fr ☎06 65 01 24 41 Contactez-moi
👉 Simuler un prêt immo avec Hypo

Que font les taux de crédit immobilier en octobre 2026 ?

« Les taux de crédit immobilier pourraient frôler les 4 % d’ici la fin de l’année »

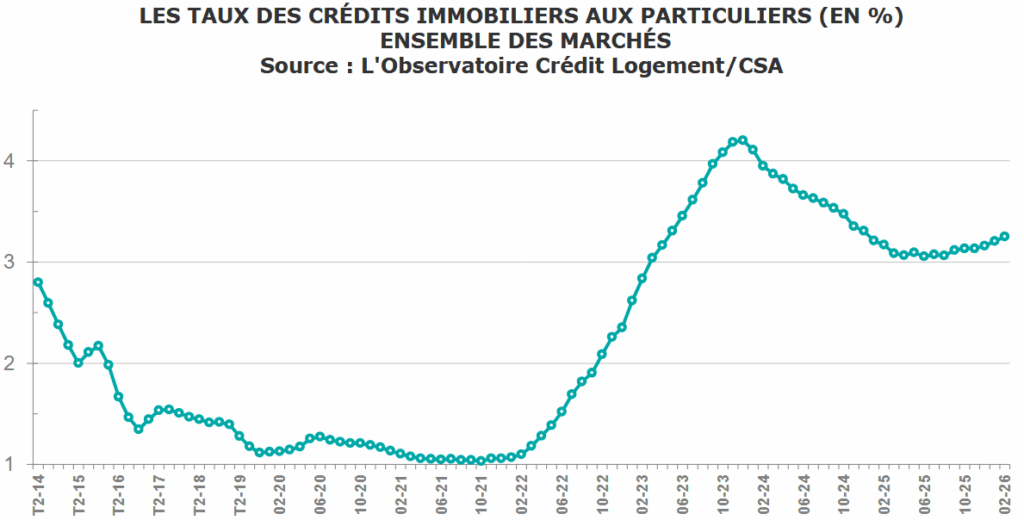
Début octobre, les taux de crédit immobilier poursuivent leur hausse. Après négociation, un courtier table sur 3,40 % sur 15 ans, 3,50 à 3,55 % sur 20 ans et 3,60 à 3,65 % sur 25 ans, hors assurance. Cette remontée s’explique par la tension sur les emprunts d’État, qui renchérit le financement des banques, dans un contexte d’inflation persistante et de marchés instables. Les taux s’orientent désormais vers la barre des 4 %. Les profils les plus fragiles sont déjà concernés : certains se voient proposer plus de 4 % sur 20 et 25 ans. Crédit immobilier : les nouvelles grilles d’octobre remontent encore +2

Cette hausse a des conséquences directes sur la capacité d’emprunt. Avec 1 500 € de mensualité hors assurance, on finance environ 255 000 € sur 20 ans aux taux attendus en octobre, soit 2 715 € de moins qu’en septembre. À cela s’ajoute le relèvement du taux d’usure : au 1er octobre, il passe de 5,29 % à 5,40 % pour les prêts de 20 ans et plus. selectraselectra

Pour l’instant, les banques continuent de prêter, car elles ont des objectifs de production à tenir. Si votre projet est avancé, mieux vaut négocier votre prêt rapidement. Si vous débutez vos recherches, constituez un apport solide, soignez vos relevés de compte et préparez sérieusement votre dossier. Un courtier indépendant à honoraires réduits peut mettre les banques en concurrence et vous aider à décrocher le meilleur taux sans alourdir le coût de votre projet.

Immobilier à Quimper : les maisons s’envolent (+9,4 % en un an), les taux de crédit se tendent

À Quimper, les prix des maisons ont bondi de +9,4 % en un an, selon Le Télégramme — une hausse confirmée par plusieurs baromètres depuis le début de l’année. Les appartements, eux, restent quasi stables. Le prix moyen au m² tous biens confondus se situe désormais entre 2 210 € et 2 430 €, contre 2 330 € à 2 460 €/m² pour les maisons spécifiquement, portées par une demande soutenue et une offre limitée sur ce segment.

Autre signal à surveiller : la remontée des taux de crédit immobilier depuis la rentrée. Après plusieurs mois de stabilité, ils repartent à la hausse (autour de 3,3 % à 3,6 % sur 15 à 25 ans), sous l’effet de la remontée des taux obligataires. Une hausse supplémentaire de 0,3 à 0,5 point est anticipée d’ici la fin de l’année.

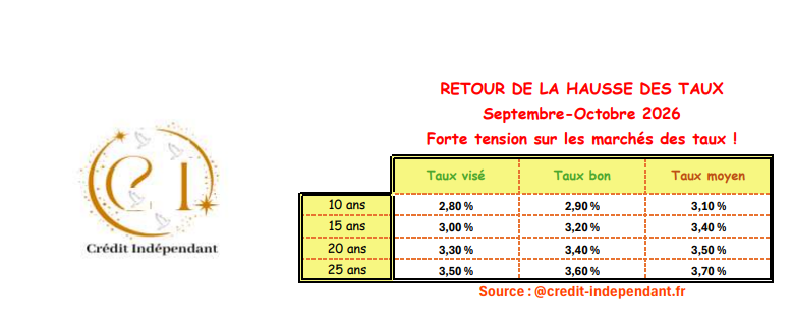
🚨 Retour de la hausse des taux : forte tension sur les marchés en septembre-octobre 2026 📈💸

Bonjour à tous les futurs emprunteurs de Quimper et du Finistère ! 😊 En cette rentrée de septembre-octobre 2026, le marché des taux de crédit immobilier repart nettement à la hausse 📤 – une tendance qui confirme le mouvement déjà amorcé ces derniers mois. Agissez vite 🛑

🔍 Les faits clés sur cette hausse

📊 Les taux visés remontent nettement sur toutes les durées :

  • 10 ans : taux visé 2,80 % / taux bon 2,90 % / taux moyen 3,10 %
  • 15 ans : taux visé 3,00 % / taux bon 3,20 % / taux moyen 3,40 %
  • 20 ans : taux visé 3,30 % / taux bon 3,40 % / taux moyen 3,50 %
  • 25 ans : taux visé 3,50 % / taux bon 3,60 % / taux moyen 3,70 %

🌍💥 Cause ? Les tensions persistantes sur les marchés obligataires (OAT 10 ans), conjuguées à un contexte géopolitique incertain et à une inflation surveillée de près par la BCE.

📉🏠 Conséquence : Un pouvoir d’emprunt en recul et des mensualités qui grimpent, en particulier sur les durées longues (20-25 ans), les plus utilisées par les primo-accédants.

💡 Exemple concret : Sur un prêt de 200 000 € sur 20 ans, le passage d’un taux moyen à 3,30 % vers 3,50 % représente plusieurs milliers d’euros de coût total en plus sur la durée du prêt. Calculez votre impact personnalisé avec moi.

🏆 Philippe LELIAS, votre courtier indépendant

✅ Expert local à Quimper et Finistère 🏝️ ✅ Négociation exclusive auprès des banques bretonnes 🤝 ✅ Je mets les banques en concurrence pour vous obtenir le meilleur taux, même en période de tension ✅ Économisez des milliers € sur votre prêt

Des offres bancaires très attrayantes !

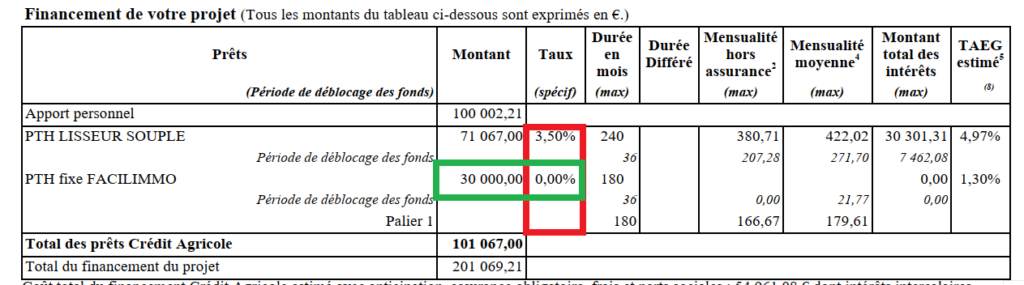
De très belles offres bancaires dans la période estivale ! une enveloppe commerciale de 30 000 € à 0 % c’est dans le Finistère en bord de mer en Bretagne. Ceci est valable uniquement pour l’acquisition d’un bien immobilier en tant que résidence principale

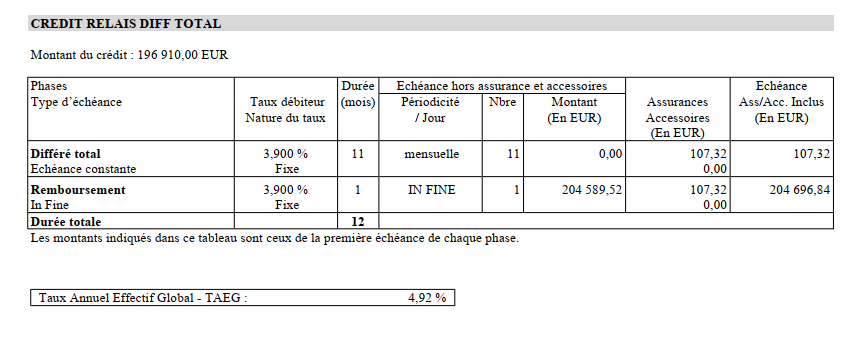
🚀 Crédit Relais Différé Total – Solution idéale pour vos projets immobiliers !

Vous vendez votre bien actuel tout en achetant le suivant ? Découvrez notre Crédit Relais Différé Total aux conditions très avantageantes :

Montant du crédit : 196 910 € Durée totale : 12 mois

Phases du crédit :

  • 11 mois de différé total : Vous ne remboursez que les assurances (107,32 € / mois)
  • 1 échéance finale « In Fine » : Remboursement du capital + intérêts + assurances

Taux débiteur fixe : 3,90 % TAEG : 4,92 %

Un crédit relais souple et sécurisant qui vous permet de sécuriser votre nouvelle acquisition sans pression de remboursement mensuel élevé pendant la période de vente de votre bien.

🚨 Hausse des taux immobiliers en avril 2026 : alerte pour vos projets ! 📈💸

Bonjour à tous les futurs emprunteurs de Quimper et Bretagne ! 😊 En ce 14 avril 2026, les taux de crédit immobilier repartent légèrement à la hausse 📤 – une tendance confirmée par Le Revenu et Mon Immeuble. Pas de panique, mais agissez vite ⏰ avant un éventuel blocage du marché ! 🛑

🔍 Les faits clés sur cette hausse
+5 à 15 points de base en moyenne sur 15-25 an 📊

Cause ? Tensions internationales + inflation anticipée. 🌍💥

Conséquence : Moins d’emprunt possible, prêts plus longs. 📉🏠

Exemple concret : Sur un prêt de 200 000 € à 20 ans, votre mensualité grimpe de ~20-50 € ! 😤 Calculez votre impact personnalisé avec moi.

🏆 Philippe LELIAS, votre courtier indépendant
✅ Expert local à Quimper/Crozon 🏝️
✅ Négociation exclusive auprès des banques bretonnes. 🤝

✅ Economisez jusqu’à 30 000 € sur votre prêt.

🚨 Actualité BCE : impact guerre Iran sur vos crédits ?

La BCE maintient ses taux le 19 mars (dépôt 2%, refinancement 2,15%), mais la guerre en Iran fait flamber pétrole/gaz et relance les craintes d’inflation. Bonne nouvelle pour emprunter maintenant avant une possible hausse fin 2026 !​

Besoin d’un crédit immo ou rachat au meilleur taux ? Contactez-moi pour une simulation gratuite et personnalisée. 📈🏠

Lien analyse Morningstar : https://global.morningstar.com/fr/economie/la-bce-va-t-elle-relever-ses-taux-dintrt-dans-le-contexte-de-la-guerre-en-iran

#CourtierCrédit #TauxBCE #ImmobilierQuimper

1% Patronal le retour

Le « 1% Patronal » fait son retour pour les salariés du privé et redevient un levier intéressant pour financer un projet immobilier.

Concrètement, via Action Logement, vous pouvez bénéficier :

  • De prêts à taux préférentiel pour acheter votre résidence principale 🏠
  • D’aides pour la location (caution, dépôt de garantie, accompagnement) 🔑
  • De solutions pour certains travaux dans votre logement 🔧

Pour en profiter, il faut en général être salarié d’une entreprise privée qui cotise à Action Logement (ancien « 1% patronal ») et respecter des plafonds de revenus.
Un rapide échange avec vos RH ou une simulation sur le site Action Logement peut vous dire si vous êtes éligible. 😊

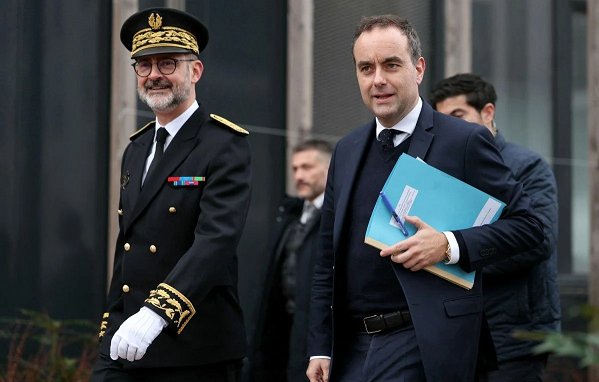
🏠 Projet Lecornu : un tournant pour le logement et nouveau dispositif fiscal pour l’investissement immobilier

Le gouvernement vient de présenter un plan d’action majeur pour le logement, porté par le Premier ministre Sébastien Lecornu, avec un objectif ambitieux : construire et rénover 2 millions de logements d’ici 2030 et relancer une filière aujourd’hui en crise. L’offre locative a reculé de 15% en cinq ans, les mises en chantier ont chuté de 22% entre fin 2024 et fin 2025, tandis que le logement pèse en moyenne 28% des revenus des Français.​

💶 Un nouveau dispositif fiscal, appelé à succéder à l’actuel Pinel, doit encourager l’investissement locatif privé partout en France, y compris dans l’ancien sous conditions de travaux.​
📉 Objectif affiché : faire baisser la pression sur les loyers, alors que le logement représente en moyenne 28% des revenus des Français et que l’offre locative a reculé de 15% en cinq ans.​

Prêt Immobilier : Les 10 Erreurs à Éviter pour un Financement Réussi


Acheter un bien immobilier est excitant, mais un prêt mal préparé peut compliquer les choses. Chez Crédit Indépendant, nous aidons nos clients à éviter les pièges courants pour obtenir les meilleurs conditions. Voici un résumé des 10 erreurs clés, basé sur notre expertise et des cas réels.

Gestion Financière Instable

  • Évitez les découverts et irrégularités bancaires : Un compte sain rassure les prêteurs.
  • Ne changez pas de job : Stabilité professionnelle requise ; pas de démission ou essai pendant la demande.

Épargne et Endettement Mal Gérés

  • Constituez un apport personnel : Au moins 10-20 % du prix pour montrer votre engagement.
  • Justifiez l’origine de vos fonds : Épargne, donation… Fournissez des preuves claires.
  • Restez réaliste sur votre budget : Taux d’endettement < 35 % pour éviter le surendettement.

Incohérences dans le Projet

  • Pas d’augmentations salariales suspectes : Hausses récentes non pérennes ignorées.
  • Limitez jeux d’argent et paris : Dépenses risquées qui pénalisent votre profil.
  • Évitez nouveaux crédits conso : Augmente l’endettement ; attendez 6 mois.
  • Méfiez-vous des versements volontaires : Pensions à proches vues comme charges fixes.
  • Assurez la logique du projet : Bien adapté à votre vie (proximité travail, besoins familiaux).

Notre Conseil Essentiel

Faites-vous accompagner par des pros ! Chez Crédit Indépendant, simulation gratuite et négociation de taux pour un dossier solide. Contactez-nous pour une consultation personnalisée.

Découvrez notre infographie complète en ligne pour plus de détails visuels. Avec notre logo symbolisant liberté et aspiration, nous soutenons votre autonomie financière.